Mostrando entradas con la etiqueta Economía. Mostrar todas las entradas

jueves, 10 de noviembre de 2022

El éxito chino determina la tensión militar

 Ucrania forma parte y es prolegómeno de la guerra fría actual contra China en Asia Oriental


Skyline de la ciudad de Beijing, el pasado 16 de octubre de 2021.  N509F

Desde hace algún tiempo y con una periodicidad aproximada de una vez por mes, fuerzas aeronavales de Estados Unidos entran, demostrativa y provocativamente, en el estrecho de Taiwán, mientras que las fuerzas chinas responden con diversos movimientos militares que van desde incursiones aéreas hasta lanzamiento de misiles. La conclusión es clara: no solo estamos en una “guerra fría” en Asia Oriental, sino que el peligro de un conflicto militar abierto es muy serio. Si bien nadie lo desea, muchos “expertos” (frecuentemente vinculados al complejo militar-industrial) lo consideran “inevitable”, y todos se acercan físicamente a dicho conflicto por el mero hecho de poner a sus fuerzas armadas permanentemente en contacto. 

Como el último documento oficial de la doctrina militar de Estados Unidos, recién publicado, relaciona directamente en un mismo paquete lo que ocurre entre Ucrania y Rusia con el pulso con China, y estima que esta es la dimensión principal de todo ello, es obligado preguntarse cómo hemos llegado a esto. ¿Qué ha pasado?  

Para responder hay que observar el marco general de varias décadas de “éxito chino”.

El éxito

La integración de China en la globalización, entendida en este caso como el seudónimo del dominio mundial de Estados Unidos, contenía implícitamente como consecuencia la conversión de China en vasallo de Occidente. 

El propósito era presionar a China para que aplicara las reformas estructurales definidas por el Banco Mundial y el Fondo Monetario Internacional, abriera totalmente sus mercados a las empresas occidentales y que la integración de las élites chinas en su globalización acabara dando lugar a una forma de gobierno subalterno más aceptable para Occidente que la del Partido Comunista Chino.

Para comprar un solo avión Boeing a Estados Unidos, China debía producir cien millones de pares de pantalones. 

No estaba previsto que jugando en el terreno diseñado por otros, China torciera aquel propósito. El “milagro chino” fue usar una receta occidental diseñada para su sometimiento para fortalecerse de forma autónoma e independiente. Lo hizo poniendo condiciones y restricciones a la entrada del capital extranjero en China y, sobre todo, manteniendo un control bien firme de las riendas del proceso. Lo consiguió porque, gracias al bajo precio y alta eficacia de la mano de obra en China, los capitalistas y empresarios extranjeros hicieron enormes beneficios en la “fábrica del mundo” y eso apaciguó y moderó a sus gobiernos.

China aprovechó esa integración en la globalización para desarrollarse, aprender y adquirir tecnología. 

Los resultados están a la vista y son extraordinarios en todos los órdenes; en términos de incremento en la esperanza media de vida, eliminación de pobreza, PIB (recordemos que en 1980 el peso de China en el PIB global era de 2,3% y hoy es de 18,5%), instrucción, ciencia y tecnología, fortaleza militar, grandes empresas, sin olvidar, naturalmente, el gran progreso en dañinas emisiones ambientales. Todo eso entrará en los manuales de historia y economía del futuro.

Ante este resultado, un conocido comentarista americano (Fareed Zakaria, de la CNN) expresó así su desconcierto:

“La estrategia produjo complicaciones y complejidades que desembocaron en una China más poderosa que no respondía a las expectativas occidentales”, es decir, a la expectativa de que, en el proceso, China se convertiría en subalterna.

Todo esto ocurrió en los 30 años anteriores, pero la crónica de los últimos años añadió aún más ansiedad a la situación. La crisis financiera global de 2008, genuino detritus de la economía de casino con centro en Estados Unidos, ofreció la primera gran evidencia de debilidad occidental y de los peligros que contiene la no regularización del sector financiero, así como el hecho general de que el capital mande sobre los gobiernos y no al revés. China gobernó la crisis mucho mejor, como había pasado ocho años antes con el estallido de la burbuja puntocom.

Antes, las desastrosas consecuencias de las guerras que se han encadenado desde los atentados del 11-S de 2001, con más de tres millones de muertos, unos cuarenta millones de desplazados y varias sociedades y Estados destruidos, hicieron patente una gigantesca irresponsabilidad por parte de la primera potencia mundial. La retirada de Estados Unidos del acuerdo sobre cambio climático y la mala gestión de la crisis de la pandemia en Occidente (en comparación, no solo con China, sino con el conjunto de Asia oriental) incrementaron esa evidencia de desbarajuste. Así que, ante este panorama, la respuesta de Estados Unidos ha sido la presión militar y las sanciones.

La respuesta

Desde la normalización de relaciones chino-soviéticas en mayo de 1989, China disfrutó de treinta años de tranquilidad exterior que le permitieron concentrarse en su desarrollo. 

Autoeliminada la URSS como gran adversario, en los noventa, la mirada de los estrategas de Washington se empezó a dirigir a China, pero el 11-S neoyorkino colocó en el centro al terrorismo yihadista (otro resultado de la mala política anterior que se volvía contra sus autores) y ofreció a China una prórroga de diez años: diez años más de relativa tranquilidad.

En 2012, Obama anuncia el Pivot to Asia: trasladar al Pacífico el grueso de la fuerza militar aeronaval de Estados Unidos, para estrechar el cerco militar alrededor de China. 

Los chinos reaccionaron poniéndose el cinturón de seguridad: fortaleciendo la autoridad del partido en todos los órdenes y el liderazgo personal en su dirección colectiva. 

Pero sobre todo, en 2013 China anunció la Nueva Ruta de la Seda (Belt & Road Initiative), una ambiciosa estrategia global para salir del cerco y exportar sobrecapacidad. Es decir una estrategia a la vez geopolítica y económica. 

La Nueva Ruta de la Seda es un esfuerzo de varias décadas de duración con una financiación astronómica (de 4 a 8 billones de dólares), encaminado a establecer una red geoeconómica internacional de apoyo que integre económica y comercialmente al 70% de la humanidad a través de Eurasia. Sin necesidad de recordar las tesis de Halford Mackinder que ahora se desempolvan, eso erosiona, necesariamente, el poder mundial de Estados Unidos en el hemisferio. También complica sobremanera cualquier propósito de cerco a una potencia que, sin ser “amiga”, ni “aliada”, ni “líder de bloque”, es socia positiva de casi todas las naciones.

El objetivo implícito de la Nueva Ruta de la Seda, en palabras de Henry Kissinger, es nada menos que “trasladar el centro de gravedad del mundo desde el Atlántico al Pacífico”. A su lado el histórico Plan Marshall queda como algo pequeño…

Guerra fría

Con Donald Trump el cambio de clima fue brusco, en especial cuando en su discurso de julio de 2020 el secretario de Estado, Michael Pompeo, apeló abiertamente al cambio de régimen en China, señalando directamente al Partido Comunista Chino como el “principal enemigo de Estados Unidos”. 

Pese a la inusitada división del establishment americano, la política de sanciones comerciales y presión militar contra China tiene un amplio consenso en las dos facciones del régimen de Estados Unidos.

Esto ya es una guerra fría abierta, con fuertes campañas de propaganda y demonización del adversario. Con Biden asistimos a una escalada de la tensión con Taiwán, principal productor mundial de semiconductores, en el centro del escenario.

Desde 1978 el reconocimiento del principio de “una sola China”, es decir, que Taiwán forma parte de ella, así como la Taiwán Relations Act (TRA) de 1979, fueron el fundamento de la relación bilateral en ese ámbito.

El contenido de la TRA era ambiguo: aunque la isla pertenecía a China, se contemplaba el suministro de “armas defensivas” a Taiwán y se decía que cualquier intento de que Pekín resolviese por la fuerza la secesión sería motivo de “grave preocupación”. Es decir: no se decía “ayudaremos militarmente a Taiwán si hay conflicto”. 

Ahora sí se dice. Lo ha dicho Biden cuatro o cinco veces. Además, toda la acción de EE.UU dibuja un provocador replanteamiento que John Ross expone así en Tricontinental (publicado en castellano por El Salto): 

a) Por primera vez desde el comienzo de las relaciones diplomáticas entre China y Estados Unidos, Biden invitó a un representante de Taipéi a la toma de posesión del presidente de EE.UU.

b) La presidenta del Congreso, Nancy Pelosi –la tercera funcionaria estadounidense de mayor rango en el orden de sucesión presidencial– visitó Taipéi el 2 de agosto de 2022.

c) Estados Unidos ha pedido la participación de Taipéi en Naciones Unidas.

d) Estados Unidos ha intensificado la venta de armas y equipo militar a la isla.

e) Han aumentado las delegaciones estadounidenses que visitan Taipéi.

f) Las Fuerzas Especiales de EE.UU. han entrenado tropas terrestres y de la marina de Taiwán.

g) Estados Unidos ha incrementado su despliegue militar en el mar de China Meridional y ha enviado regularmente buques de guerra a través del estrecho de Taiwán. 

Al igual que en Ucrania con su integración de facto en la OTAN y su conversión en un ariete militar contra Rusia desde 2014, este fin de la ambigüedad con Taiwán supone que Washington cruza una línea roja histórica de China. Y como en Ucrania, en el entorno geográfico más inmediato del adversario. Además, Estados Unidos está presionando a otros países del entorno chino: Australia, India, Japón, Corea del Sur, (también Inglaterra y la propia UE) a sumarse a las sanciones y coaliciones militares, de la misma forma en que ha hecho en Europa con Ucrania. 

Igual que en Ucrania, en la crisis de Taiwán no hay interés en negociaciones para resolver las tensiones con un paso atrás, ni para prevenir choques militares accidentales, ni para reducir riesgos en general.

La estrategia de seguridad americana afirma que la guerra de Ucrania, y la debilidad de Rusia que aprecia en ella, confirman que China representa “la principal amenaza, como único competidor dotado del suficiente poder económico, militar y político necesario para replantear el orden internacional”. Para ello llama a revitalizar la red de alianzas que reste capacidad de maniobra a China. Eso es lo que se está haciendo.

La guerra de Ucrania que, desde luego, China no quería, está dirigida a impedir militarmente la integración euroasiática, que es un eje fundamental de la gran estrategia china de la Nueva Ruta de la Seda. El atentado contra los gasoductos del Báltico son la mejor ilustración de esa acción por romper nexos vitales y debe ser leído en ese contexto. Desde ese punto de vista, Ucrania forma parte y es prolegómeno de la guerra fría actual contra China en Asia Oriental. 

De momento, y aunque ese vector pueda presentar problemas en el futuro, se ha logrado convertir a la Unión Europea en vasallo, e integrarla en esa guerra fría contra su principal socio comercial (China), lo que perjudica gravemente a su propia economía.

La conciencia de todo ello explica la posición de China en esta guerra, su postura de que “la seguridad europea debe ser decidida por los europeos” (Xi Jinping a Olaf Scholz en mayo), y su oposición a las sanciones contra Rusia, meridianamente expuesta en abril por la comentarista de la televisión china, Liu Xin: “Nos dicen, ayúdame a luchar contra tu socio ruso para que luego pueda concentrarme mejor contra ti”. 

“La era de la posguerra fría ha concluido definitivamente y está en marcha una competición entre las principales potencias para dar forma a lo que vendrá a continuación”, escribe el presidente Biden en la introducción al documento Estrategia de seguridad nacional de 2022, recién publicado. “China es el único competidor con intención de redefinir el orden internacional que dispone de las capacidades para hacerlo”, dice. 

La elocuente Ursula von der Leyen, la “presidenta americana de Europa”, según la revista estadounidense Politico, reconoce la unidad de todo el paquete y la beligerancia europea en él cuando afirma que “la guerra de Ucrania no es solo una guerra europea, es una guerra por el futuro del mundo por lo que el ámbito de Europa solo puede ser el mundo entero”. 

Fuente: https://ctxt.es/es/20221101/Firmas/41256/Rafael-Poch-China-Estados-Unidos-Ucrania-Rusia-Asia-potencias.htm

viernes, 9 de septiembre de 2022

Lo que los inuits nos enseñan sobre economía y sociedad

Grupo de inuit en Douglas Harbour Fisher Bay (Canadá). Fotografía de Albert Peter Low, 1897. Wikimedia Commons / Canadian Museum of History, CC BY-SA

El filósofo Francisco Fernández Buey señalaba que había que prestar más atención a las formas en las que los pueblos originarios han interactuado con los ecosistemas. No quería decir con ello que todos deberíamos convertirnos en unos “primitivos”, lo cual sería una ingenuidad. Quería decir que deberíamos aprender cómo otros pueblos han resuelto los problemas ecológicos y demográficos de nuestro planeta.

En estos tiempos de creciente desigualdad socioeconómica y depredación ambiental a nivel mundial, los antropólogos han mostrado la organización de los pueblos originarios como un tipo de diseño cultural alternativo por medio de una ingeniería social única en la construcción de sociedades más equilibradas con respecto al entorno natural.

El sociólogo alemán Ulrich Beck popularizó la categoría de “riesgo” asimilándola con el riesgo medioambiental. El riesgo, la posibilidad de que algo malo ocurra, es definido en cada cultura de forma distinta. En occidente lo relevante es que si, por ejemplo, invierto en un negocio, en la bolsa, en vivienda o en bitcoins, he de asumir el riesgo que conlleva perder o ganar capital. No importa que ello genere desigualdad socioeconómica y que otras personas mueran de hambre, de enfermedades o víctimas de una guerra.

Pero hay otros pueblos que tienen un concepto diferente del riesgo. R. F. Spencer estudió una comunidad inuit del noroeste de Alaska en los años 50. Y los inuits nos enseñan que el riesgo no solo es empresarial como piensan los economistas, sino que también puede ser un concepto social en términos, no de utilidad o beneficio económico, sino de cohesión social. Por eso, los inuits nunca hacen cosas que pongan en riesgo la unión de la sociedad.

El riesgo es natural, no depende de otros elementos como una maquinaria o un producto, sino que depende de factores ecológicos. Por ello, no se arriesgan a salir de caza si las condiciones ambientales no son buenas, ya que pondrían en peligro a los miembros de la sociedad. El inuit es un tipo de emprendedor que valora el riesgo de estas situaciones que son marginales y extremas según las circunstancias.

Riesgo y marginalismo

La teoría marginalista en economía propuesta por L. Walras, W. Jevons, J. B. Clark y C. Menger plantea la racionalidad de la utilidad marginal y decreciente: producir y consumir en las peores condiciones posibles extendiendo los márgenes de la economía. Se trata, por ejemplo, de las uvas cultivadas en las peores tierras de una región vitivinícola; de la última hora del día en el trabajo de un camionero, en las peores circunstancias; de las últimas unidades producidas de un coche que ya está desfasado respecto a sus competidores, pero que se puede seguir vendiendo porque da beneficios marginales; de lo que está caducado o no lo está, pero que todavía se puede ofrecer en el mercado, como un teléfono móvil “tonto” o reacondicionado, o un yogur a punto de caducar y en oferta en el supermercado; de una prenda textil fabricada con tecnología obsoleta en un país pobre, en las peores condiciones, pero que un consumidor occidental todavía adquirirá en la tienda.

El marginalismo es el beneficio más menguante en contextos más marginales. Pero todavía produce algún beneficio, ya que se puede arriesgar y apurar hacia los márgenes y los extremos del sistema económico.

A la inversa, para los inuits el riesgo es no cooperar con el resto de los miembros de una sociedad por un beneficio individualista. No encontramos la desigualdad de ingreso entre ellos porque no hay pobres. A lo sumo, lo que encontramos es la desigualdad de protagonismo cuando unos individuos pueden ser más líderes que otros y capitanear una embarcación para pescar focas. El aspirante a capitán entrega regalos a los posibles tripulantes para convencerlos de que participen en la expedición de caza, pero no están obligados a aceptar. Y si una de las tripulaciones de una embarcación no cazó ese día, otros miembros de otras embarcaciones comparten y distribuyen la caza para que nadie se quede sin alimento. El riesgo equivale a una situación antisocial y no tiene nada que ver con expectativas de beneficios monetarios y comerciales.

Pescadores inuit en Nome, Alaska, fotografiados por Lomen Brothers en 1919. Wikimedia Commons / University of Washington
Desigualdad y beneficio incontrolable

En cambio, la economía occidental es un sistema cerrado que solo crea riqueza y al que la sociedad tiene que adaptarse. Arriesgarse, apostar, emprender es considerado una opción económicamente racional. En la bolsa, en los negocios, en la lotería o en el juego. Y tampoco existe una teoría económica del entorno natural ni del equilibrio población-recursos. Solo está basada en el beneficio incontrolable y en la desigualdad de ingresos. Este es un prisma más abstracto.

La economía inuit es un tipo de economía que se acompaña de un complemento marginal: lo que no se hace un día se puede hacer otro día. Si hoy hizo mal tiempo no se pone en riesgo a las personas y se saldrá a cazar otro día. Estas decisiones son imposibles para nuestros cultivos agrícolas ya que la productividad se desestabiliza si no se recolecta a tiempo.

Los inuits tienen una idea del costo de las oportunidades y un cálculo de la productividad marginal, pero supeditada al beneficio colectivo. Y por ello evitan el riesgo, la productividad marginal y la generación de recursos en las peores condiciones.

Su economía tiene bases empíricas, incluida la racionalidad y el equilibrio tanto demográfico como ecológico. Por ejemplo, pueden cazar ballenas, pero no lo hacen en ciertas épocas del año. Una consecuencia de esto es que los inuits no trabajan en función del mercado, sino del medioambiente, ya que han sido educados para familiarizarse con el ecosistema. Están culturalmente predispuestos a cultivar la paciencia, el cálculo, la tranquilidad y el entrenamiento de supervivencia. Los inuits tienen poco riesgo financiero y, en cambio, arriesgan mucho más cuando se casan y forman nuevas familias entre diversas comunidades.

Responsabilidad colectiva

La idea fundamental es que, si bien la economía occidental se basa en la responsabilidad individual del trabajo, la economía inuit se basa en la responsabilidad colectiva. Es un tipo de economía que no tiene interés en acumular o generar ganancias de capital como la nuestra. Este tipo de problemas se han resuelto políticamente entre los inuits, de forma que su economía está concebida para crear sociedad, no riqueza, en equilibrio ecológico con el medioambiente.

El ejemplo de los inuits contribuye a repensar las formas de sostenibilidad que provienen de sociedades históricamente más cooperativas que la nuestra y que están siendo absorbidas por el capitalismo global. Y justamente esto es lo que invoca David Harvey en el último capítulo de Diecisiete contradicciones y el fin del capitalismo: la necesidad de modelos de producción y de organización social más cooperativos para una sociedad más justa y equitativa. Algo que los inuits llevan practicando desde hace siglos.

Fuente: https://theconversation.com/lo-que-los-inuits-nos-ensenan-sobre-economia-y-sociedad-187946

miércoles, 20 de abril de 2022

Stiglitz y Piketty urgen a crear un registro mundial que aflore la riqueza oculta en paraísos fiscales

 El registro debería ser público, abierto e incluir desde inmuebles y cuentas bancarias hasta fideicomisos, criptomonedas, yates y todo tipo de vehículos legales para poseer activos 

Thomas Piketty, Joseph Stiglitz y Gabriel Zucman.
Thomas Piketty, Joseph Stiglitz y Gabriel Zucman. IL

Las crisis económicas se suceden sin dar tiempo a que los ciudadanos y las empresas se recuperen: con la Gran Recesión en los talones y cuando el covid-19 aún colea, la guerra en Ucrania ha puesto la energía por las nubes y ésta, a su vez, ha desatado la inflación en Occidente. Y, mientras las cuentas de las empresas titubean, el daño en las nóminas y los hogares se multiplica. Los gobiernos deben entonces acudir con todas sus herramientas para sostener el tejido productivo y el bienestar ciudadano. Enseguida saltan las tensiones presupuestarias y se hace urgente y necesario contar con recursos para contener los precios y proporcionar ayudas sociales.

Esos ingresos proceden de los impuestos. “El dinero necesario está en realidad muy cerca, escondido en los paraísos fiscales y llevamos décadas de retraso en la aplicación de los mecanismos para develarlo”, apunta la Comisión Independiente para la Reforma de la Fiscalidad Corporativa Internacional (ICRICT), a la que pertenecen el premio Nobel Joseph Stiglitz, el economista Thomas Piketty y el director del Observatorio Fiscal de la UE Gabriel Zucman, entre otros expertos internacionales. 

Según sus cálculos, el 10% del PIB mundial se esconde en paraísos fiscales, unos ocho billones de dólares, que permiten al 1% más rico de la población, que posee hasta el 40% de la riqueza en algunos países, evadir hasta el 25% del impuesto sobre la renta. Lo consiguen gracias a las sofisticadas estructuras financieras que crean banqueros, contables y abogados para ocultar dónde los más pudientes tienen sus activos o siquiera si realmente los poseen.

El mecanismo que la comisión propone para aflorar esa riqueza oculta, billones en recursos que podrían servir para financiar el desarrollo sostenible en todo el planeta, es crear un Registro Global de Activos (GAR por sus siglas en inglés). Ese registro debería vincular todos los tipos de activos, empresas y vehículos legales posibles con sus propietarios efectivos, las personas físicas que realmente los poseen, controlan o se benefician de ellos. Sería una base de datos mundial y exhaustiva que todas las autoridades del planeta podrían consultar para luchar contra la evasión fiscal, la corrupción y la delincuencia internacional.

Para convertir en realidad lo que la misma comisión no duda en calificar de “utopía”, sus miembros consideran necesaria “una combinación de voluntad política y presión mundial concertada” y reclaman una cumbre internacional urgente. En cualquier caso, sus impulsores creen que el registro mundial “no es un paso inmediato”, sino el fin de un proceso “muy gradual” que empieza por la constitución de registros nacionales de propietarios reales, su extensión a todo tipo de activos y, finalmente, su interconexión hasta crear un registro europeo o latinoamericano, por ejemplo, según explica José Antonio Ocampo, exministro de Finanzas de Colombia y presidente de la ICRICT. Además, sostiene que no haría falta que una institución internacional se encargara de gestionar el registro mundial, aunque sí precisaría un “acuerdo global” para ponerlo en marcha.

Ese registro mundial debería incluir todos los activos relevantes y las estructuras creadas para poseerlos: no sólo los inmuebles y las cuentas bancarias o cajas de seguridad, sino también los fideicomisos y holdings, al igual que las criptomonedas e incluso las colecciones de arte, joyas, yates, aviones y otros artículos de lujo. Además, el registro tendría que ser público, con un formato de datos en abierto y accesible tanto para las instituciones gubernamentales como para cualquier ciudadano.

Como queda dicho, debería nacer de la interconexión de los registros de propietarios reales existentes en cada país. En la Unión Europea, las directivas contra el blanqueo ya obligan a los Estados miembros a crear registros nacionales de titularidades reales y ya existen planes para conectarlos.

El director del Observatorio Fiscal de la UE, Gabriel Zucman, rechaza que la idea de un registro mundial sea especialmente “revolucionaria”. “Los registros de la propiedad y mercantiles llevan siglos funcionando; en Francia, el primero se creó en 1791. ¿Por qué, si tenemos desde hace siglos registros para inmuebles y tierras, tiene que ser diferente para los activos financieros?”, se pregunta. Según aclara, no hace falta “reiventar la rueda”, basta con modernizar y “actualizar a la realidad de la riqueza del siglo XXII” los registros que ya existen.

Aun así, los promotores del registro mundial son conscientes de los “enormes“ obstáculos políticos a los que se enfrenta su iniciativa, pero también creen que ahora la disposición de los gobiernos es mayor, explica Jayati Ghosh, profesora de Economía de la Universidad de Massachusetts y asesora de la ONU, una vez que éstos han tomado conciencia, tras la invasión de Ucrania y la dificultad para encontrar los bienes de los oligarcas rusos, de que carecer de este tipo de información es un auténtico inconveniente.

España, aún sin registro abierto

En el caso de España, el Colegio de Registradores ya gestiona un Registro de Titularidades Reales (Retir), creado en 2018, pero a él sólo pueden acceder la Agencia Tributaria, el Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales (Sepblac), la CNMV, el Tribunal de Cuentas, las fuerzas de seguridad, el Poder Judicial y la Fiscalía.

El Ministerio de Justicia está elaborando un real decreto para crear un registro centralizado y abierto para todos los ciudadanos, tal y como exige la UE. En estos momentos se encuentra en fase de audiencia pública. Pero, de acuerdo con el borrador dado a conocer, los datos a los que podrán acceder los particulares están restringidos y se requiere el pago de una tasa y la firma electrónica.

Otros países comunitarios como Letonia y Dinamarca ofrecen los datos sobre propietarios efectivos como datos abiertos. También el Reino Unido. En cambio, en Luxemburgo –uno de los principales centros financieros de la UE–, el registro de titularidades reales cuenta con limitaciones de acceso. En Estados Unidos, la Ley de Transparencia Corporativa de 2019 obliga a las empresas a revelar quiénes son sus propietarios reales. Pero en Asia Oriental sólo el 20% de los países y en África Subsahariana sólo el 21% de ellos tienen leyes sobre los beneficiarios finales de las empresas.

Legitimidad democrática

El registro mundial se convertiría así en el culmen de toda una serie de pasos que la comunidad internacional está tardando en dar. Muy poco a poco, se está consiguiendo que los países intercambien de forma automática información sobre cuentas bancarias y las multinacionales emitan informes de los negocios que llevan a cabo en cada uno de los países donde operan.

Como se ha podido comprobar en el último mes con los intentos de los gobiernos occidentales para sancionar a los oligarcas rusos, no existen registros nacionales e internacionales de valores financieros, criptomonedas, yates, colecciones de arte, bienes inmuebles… “El rastreo de esta riqueza es una medida urgente para proteger las democracias”, apremia la comisión, que apunta, por tanto, más allá de la economía y sus crisis. A su juicio, un registro mundial que permita luchar contra la pérdida de recursos fiscales y la impunidad de “cleptócratas y organizaciones criminales” es un instrumento básico para “reforzar el contrato social”. La ICRICT vincula así “el consentimiento fiscal” con la legitimidad de las instituciones democráticas. 

Fuente: https://www.infolibre.es/economia/stieglitz-piketty-urgen-crear-registro-mundial-aflore-riqueza-oculta-paraisos-fiscales_1_1225603.html

domingo, 27 de marzo de 2022

El informe que predijo hace 50 años el colapso de la sociedad actual

El trabajo publicado por científicos del MIT en el Club de Roma en marzo de 1972 situó el declive del modelo económico y social a partir del 2020

Los investigadores del MIT y autores del informe «Los límites del crecimiento» Jørgen Randers, Jay Forrester, Donella Meadows, Dennis Meadows y William Behrens
Los investigadores del MIT y autores del informe «Los límites del crecimiento» Jørgen Randers, Jay Forrester, Donella Meadows, Dennis Meadows y William Behrens Club de Roma

 En 1972 El Club de Roma, una institución privada formada por economistas, científicos y políticos de todo el planeta, encargó a un grupo de investigadores del Instituto Tecnológico de Massachusetts (MIT) un informe que respondiera a la siguiente pregunta: ¿puede el crecimiento económico y material continuar indefinidamente en un planeta finito?.

El grupo de expertos liderados por la doctora y científica ambiental Donella Meadows presentó el informe titulado Los límites del crecimiento cuyos resultados estaban apoyados por un nuevo modelo matemático. El documento ofrecía varios escenarios sobre la evolución de la sociedad en función de una serie de variables como el crecimiento de la población, la contaminación y la disponibilidad de recursos. «Los llamados modelos sobre dinámica de sistemas describen de qué forma interactúan las variables agregadas o conjuntas, que son la suma de muchas. Se parte de un estado inicial, los años 70, y a partir de ahí se introducen diversas situaciones que dan como resultado diferentes futuros», explica Antonio Turiel, físico, investigador del CSIC y experto en recursos energéticos.

Uno de los escenarios que se contempló tomaba como referencia el modelo business as usual o «todo sigue igual». Se daba por hecho que la población crecería con la misma intensidad con la que consume recursos y deteriora el medio ambiente. Sobre este escenario, el texto menciona literalmente que «si la industrialización, la producción de alimentos y el agotamiento de los recursos mantienen las tendencias actuales se alcanzará los límites en cien años».

«La publicación del informe tuvo un gran impacto y recibió críticas muy duras por parte de la comunidad científica, pero sobre todo del ámbito económico ya que ponía en cuestión el paradigma del capitalismo, que no es otro que el crecimiento ilimitado. Hubo una campaña muy potente para desprestigiar los resultados con la clara intención de no hacer ningún cambio», apunta Turiel.

En las décadas posteriores la explotación de nuevos yacimientos de petróleo y la aparición de nuevos recursos lograron enmascarar el problema de raíz. El futuro parecía quitarle la razón a los agoreros. «Lo que la gente nunca ha entendido es que el modelo también tuvo en cuenta que se producirían progresos en cada una de las variables», sostiene el investigador.


  La predicción incluye una especie de momento de inflexión, un punto en el que las líneas de las diferentes variables se cruzan. El modelo matemático de los 70 pronosticó que se produciría un declive del modelo social y económico a partir del 2020. «Tal y como apuntaba el informe hace medio siglo las cosas empiezan ahora a ir muy mal. Por desgracia todas las revisiones que se han realizado del trabajo desde su publicación en 1972 reconocen que hemos llegado hasta aquí por medio del peor de los escenarios. En estos momentos nos estamos topando con las contradicciones del sistema», reconoce.

La segunda década del siglo XXI ha comenzado con una pandemia global y continúa con una guerra que está produciendo un encarecimiento de la vida y amenaza con generar un grave problema de abastecimiento de productos básicos. La realidad parece estar reproduciendo la dinámica que conduce al desastre que predijo el informe. «Un colapso no se produce de un día para otro, es un proceso que puede durar décadas, pero todo lo que está pasando nos lleva al escenario que pronosticó el Club de Roma hace justo medio siglo. Quizás la pandemia no entraba en los planes, aunque es una consecuencia más porque estamos chocando contra los límites biofísicos del planeta. La historia nos enseña que un colapso se produce por un daño autoinfligido por las sociedades, por cabezonería. En nuestro caso el culpable es la idea del crecimiento infinito», sostiene.

Además, la crisis sanitaria del covid-19 y el conflicto bélico entre Ucrania y Rusia introducen nuevos elementos que provocan que las matemáticas pierdan predictibilidad. Es decir, ahora mismo resulta difícil saber qué más puede ocurrir. «Creo que esta guerra forma parte de una lucha por los recursos. Y ha llegado para quedarse. Muchos países están anunciando ya un aumento en el gasto militar. Nos estamos preparando para un futuro en el que seremos agresores de otros países para tratar de conseguir sus recursos», concluye Turiel.

El historiador israelí Yuval Harari, autor de Sapiens, advirtió hace unos días a propósito de la situación actual sobre el riesgo que conllevaría que la comunidad internacional priorice ahora el gasto en defensa. Esta nueva estrategia belicista podría ser la estocada final a la crisis climática, el único problema real con dimensiones existenciales. Ayer mismo, el Secretario General de Naciones Unidas, António Guterres, afirmó que las medidas a corto plazo que tomen las grandes economías para satisfacer la escasez con las opciones disponibles suponen el riesgo de crear una dependencia de los combustibles fósiles a largo plazo, cerrando la posibilidad de limitar el aumento de las temperaturas globales a 1,5 grados para fin de siglo con respecto a los niveles preindustriales. «Estamos avanzando como sonámbulos hacia la catástrofe climática», aseguró.

Fuente: https://www.lavozdegalicia.es/noticia/ciencia/2022/03/21/cumplen-50-anos-informe-predijo-colapso-modelo-actual/00031647872514762315155.htm

viernes, 22 de octubre de 2021

El repunte del magnesio agrava la crisis de las materias primas

China frena la producción de un mineral esencial para la fabricación de aluminio

Un trabajador llega a una fábrica en Monterrey, México Julio César Aguilar / AFP

No hay tregua en el mercado de las materias primas. La alarma esta vez procede del magnesio. El mineral es esencial para mantener el funcionamiento normal de músculos y nervios del cuerpo humano, pero en la industria es un componente esencial para la fabricación de hojas de aluminio o de titanio, con lo que la salud de la economía también depende de él.

Los primeros síntomas se vivieron a finales de septiembre, cuando los precios repuntaron un 80% en un solo día. Las cotizaciones, que acostumbraban a estar entre los 2.200-2.700 dólares, se dispararon hasta casi 10.000. Desde entonces se han quedado arriba y no parece que vayan a bajar a corto plazo. El origen del problema es China, donde se produce el 87% del magnesio mundial. Allí las autoridades locales han impuesto restricciones al consumo de energía. Extraer este mineral supone un elevado consumo energético (35 megavatios la hora) y el país asiático, que sufre carencias de suministro eléctrico, necesita poner coto a los excesos. Unos 35 productores han sido obligados a parar la extracción hasta finales de año.

“Preocupados por la continua escasez de suministro de magnesio este año y en el primer semestre (2022), algunos clientes extranjeros tienen la intención de aumentar la adquisición de existencias”, subrayaba en un comunicado Dong Chunming, de Sunlight Metal Consulting.

“No hay sustitutos para el magnesio en la producción de aluminio. Si el suministro se para, el sector de la automoción podría verse obligado a interrumpirse”, afirmaba al Financial Times un analista de Barclays. En Seat, donde ya están padeciendo las consecuencias de la carencia de suministros, de momento no han notado alteraciones por este motivo.

Evolución del precio del magnesio

Evolución del precio del magnesio LV

Europa no tiene reservas suficientes de este mineral. WV Metalle, la asociación de comercio de metales no ferrosos de Alemania, dijo en un comunicado que “se espera que las reservas actuales de magnesio en Alemania y en toda Europa se agoten en unas pocas semanas, a finales de noviembre de 2021 a más tardar”. Las mismas fuentes dicen que pueden verse afectados en la cadena de valor los aviones y las bicicletas eléctricas, así como la construcción.

El magnesio es un componente de difícil conservación, porque al cabo de tres meses da señales de oxidación. Europa importa el 45% de todo el magnesio producido en China y el 95% de lo que necesita. Una dependencia total.

domingo, 12 de septiembre de 2021

Alicia Valero: "La falta de microchips es la punta del iceberg de lo que nos espera

 Ingeniera química e investigadora del Circe, reconoce que la solución no es fácil y pasa por invertir en serio en la economía circular y dejar de ser una sociedad del 'usar y tirar'.

Alicia Valero, doctora ingeniera química, es investigadora del Circe y profesora titular de la Universidad de Zaragoza
Toni Galán

 Alicia Valero es ingeniera química e investigadora del Circe, un instituto que lleva dos décadas analizando la escasez de las materias primas y que venía advirtiendo desde hace tiempo sobre la crisis de suministro que está golepeando a la industria europea y que parece lejos de remitir. Una situación provocada por el aumento exponencial de la demanda y una oferta que no da abasto para satisfacerla. La solución confiesa no es fácil y pasa por invertir en serio en economía circular y dejar de ser una sociedad del ‘usar y tirar’

Valero es doctora ingeniera química por la Universidad de Zaragoza. Además, se formó en la TU Berlin, Paul Sabatier de Toulouse y el British Geological Survey. Actualmente dirige el grupo de investigación de Ecología Industrial en el Instituto CIRCE y es profesora titular en Zaragoza. Con numerosas publicaciones en su haber, el libro ‘Thanatia límites materiales de la transición energética va a salir en breve con Prensas Universitarias de Zaragoza.

Esta crisis en el suministro de microchips ¿se debe en exclusiva a la pandemia?

Este problema que parece puntual debido a la pandemia, es en realidad un problema estructural. La demanda de materias primas está aumentando exponencialmente. Somos cada vez más gente en este planeta. Además, las nuevas tecnologías digitales, pero también las energía renovables, requieren de un elevadísimo número de distintos elementos que son escasos en la naturaleza. La falta de microchips es sólo la punta del iceberg de lo que probablemente nos espera en el futuro. Quizás estemos entrando en la era de la escasez. Sencillamente el planeta no tiene recursos para todo ni para todos si seguimos así.

¿Hasta cuándo se alargará?

 Ante un problema tan importante, que está poniendo en jaque al sector automovilístico entre otros, obviamente se buscan soluciones. Las empresas han entendido que son vulnerables y deben diversificar sus proveedores y asegurar que las cadenas de suministro no se rompan. Se están creando nuevas fábricas de microchips y poco a poco se normalizará la producción, aunque probablemente se alargue el problema al próximo año. Dicho esto, si la tendencia es hacia el internet de las cosas y que todos los objetos sean inteligentes, probablemente los cuellos de botella que se están dando ahora sean el pan nuestro de cada día.

¿Tiene que ver esta escasez con la fuerte subida del precio de las materias primas?

Todas las materias primas tienen el mismo problema: un aumento exponencial de la demanda y una oferta que no da abasto para satisfacer esa demanda. El primer obstáculo es el de las fábricas que no pueden atender el pico de demanda. Pero la gran fábrica, la del planeta, tampoco es ilimitada en recursos y tarde o temprano nos toparemos con sus límites.

¿Qué impacto en el PIB europeo va a tener esta falta de microchips?

En el instituto Circe de la Universidad de Zaragoza llevamos desde hace dos décadas analizando la escasez de materias primas. No es algo nuevo y llevamos advirtiéndolo mucho tiempo. En un estudio que publicamos en 2018 determinamos que seguramente nos encontraremos con problemas de desabastecimiento en las próximas décadas para la plata, cadmio, cobalto, cromo, cobre, galio, indio, litio, manganeso, níquel, plomo, platino, teluro y cinc. Justamente los metales esenciales para la electrónica y las energías renovables.

¿Puede ser un freno para la electrificación?

Los fabricantes de automóviles están muy preocupados. Hoy en día un vehículo es un ordenador con ruedas. Al problema de los microchips se le une ahora el de los elementos para fabricar las baterías de los coches eléctricos. El cobalto, litio, níquel o manganeso son componentes esenciales de las baterías y su producción aumentará de aquí al 2050 entre 20 y 40 veces. Además de ser escasos, su producción está concentrada en pocos países, algunos muy inestables sociopolíticamente hablando, lo que los hace muy vulnerables.

Avanzar hacia la movilidad sostenible ¿puede acarrear más problemas de suministro?

Las energías renovables y las tecnologías limpias son absolutamente necesarias para frenar el cambio climático (¡y ya vamos tarde!). Pero aquí aparece un nuevo problema: vamos a pasar de una dependencia de combustibles fósiles a una multidependencia de muchos materiales que son escasos en la naturaleza y controlados por pocos países. Pero es que, además, los recursos minerales se extraen con combustibles fósiles. Si la demanda de materias primas aumenta exponencialmente, también lo harán las emisiones asociadas a la minería (que hoy en día suponen el 10% del total y seguramente aumentarán). Este asunto es gravísimo y no se ha tenido en cuenta.

¿Relocalizar en Europa fábricas de baterías eléctricas es parte de la solución?

Estamos en lo mismo. Si somos meros ensambladores de baterías y nos falta la materia prima seguimos con la encrucijada. Hay que solucionar la raíz del problema: asegurar un suministro estable y limpio de materias primas.

Hasta qué punto haber mantenido más capacidad industrial hubiera evitado esta crisis?

Asia se ha convertido en la fábrica del mundo. Sin darnos cuenta, por querer ser más ‘limpios’ y producir más barato, hemos hipotecado y hecho extremadamente vulnerable la economía europea. Nadie quiere tener una mina o una gran fábrica cerca de su casa, pero no renunciamos a la renovación constante de aparatos tecnológicos que requieren de materias primas para su producción. Vamos a tener que enfrentarnos a numerosas contradicciones de este tipo. Para evitar depender de terceros, hay que apostar por extraer y producir en el propio territorio. Europa ya se ha dado cuenta de ello y está promoviendo la apertura o reapertura de nuevas minas e industrias domésticas.

¿Qué soluciones ve en el medio plazo?

Es fundamental la economía circular. Los productos deben estar diseñados para que puedan reciclarse. En este sentido, seguimos muy atrasados, porque prácticamente la totalidad de los elementos preciados y críticos acaban perdiéndose por ser su recuperación costosísima. En Europa importamos casi todos los recursos esenciales para las nuevas tecnologías y exportamos nuestra basura. Esa basura constituye un recurso esencial que hay que explotar, porque si no, seremos doblemente vulnerables. Pero en España y prácticamente en Europa no existen plantas que recuperen metales críticos de microchips por ejemplo. Hay mucho camino que recorrer en la investigación de la recuperación. Pero sin duda, la primera medida a adoptar es la de reducir drásticamente el consumo. Somos una sociedad de usar y tirar, pero el planeta ni es un proveedor infinito de materias primas, ni un sumidero infinito de residuos. Tendremos que repensar las bases sobre las que se asienta nuestra economía.

Fuente: https://www.meneame.net/story/alicia-valero-falta-microchips-punta-iceberg-nos-espera

miércoles, 7 de abril de 2021

China: el regreso de una superpotencia

 El orden mundial de posguerra liderado por Estados Unidos podía aceptar la integración periférica de Pekín en el capitalismo global, pero tienen grandes dificultades para encajar al país asiático como gigante tecnológico

Zhongnanhai, sede oficial del gobierno del gobierno chino.  Ming Xia

En los últimos treinta años, mientras China era la “fábrica del mundo”, con un papel periférico y funcional a la globalización liderada por Estados Unidos, las fricciones entre ambos países eran menores. Sin embargo, en la actualidad la situación es muy distinta, ya que el país asiático ha iniciado un cambio en su modelo de crecimiento económico que está provocando grandes tensiones con Washington. 

Concretamente, el proceso de transición económica de China pasa por cambiar su rol de “fábrica del mundo” al de superpotencia tecnológica. Este fenómeno está reconfigurando el capitalismo mundial, situación que Estados Unidos percibe como una amenaza para su hegemonía. Pero, ¿cómo hemos llegado hasta aquí?

La mayor economía durante gran parte de la historia 

La visión eurocéntrica distorsiona la forma en la que observamos y describimos el mundo, algo que se plasma en los términos en los que interpretamos lo que ocurre en China. De hecho, una muestra de los límites de nuestra cosmovisión es clasificar al país asiático como “emergente”, pues China ha sido una de las economías más grandes del mundo durante los últimos 2.000 años. Más bien, el crecimiento del país en los últimos treinta años ha sido la vuelta a su papel más frecuente: el de superpotencia económica. 

La economía china ejercía como motor de redes comerciales a larga distancia siglos antes de que portugueses, holandeses y británicos tomaran el control del intercambio entre Oriente y Occidente. Los productos chinos solían ser la vanguardia tecnológica del mundo y los europeos no fuimos capaces de reproducir estas manufacturas hasta siglos después. En la actualidad, en Occidente nos sorprendemos con la escala de la fabricación china como si fuera algo nuevo, pero en realidad es solo una vuelta a la norma histórica. 

Imagen
Figura 1: Porcentaje de participación en el PIB                                             Fuente: Visualcapitalist

Sin embargo, después de quedarse fuera del epicentro de la I y II Revolución Industrial y con la derrota de la dinastía Qing por los británicos en la I Guerra del Opio (1839-42) el equilibrio de poder viró hacia Occidente. A partir de este momento, China entraría en el Siglo de Humillación (1839-1949) en el que el país atravesaría una época de decadencia económica, política, tecnológica, cultural y social, subordinada al imperialismo occidental, ruso y japonés. 

Después de cien años de desórdenes económicos, territoriales, sociales y políticos, con el final de la Guerra Civil y la llegada al poder del Partido Comunista de China (PCCh) en 1949, la unificación del país sería un hecho. En este contexto, durante los treinta primeros años de la República Popular De China, se formó una economía socialista planificada al estilo soviético, se colectivizó la propiedad agraria y se consiguió una rápida industrialización del país. Así, pese a la convulsión que supuso el Gran Salto Adelante y la Revolución Cultural, se revirtió la fuerte decadencia previa, sentando las bases políticas y económicas que permitirían la gran expansión en las siguientes décadas de la reforma. 

Durante esta etapa (1949-1978), el modelo chino de planificación central aseguraba la distribución igualitaria del excedente, pero suponía un freno para la expansión de la productividad, a lo que se sumaba el limitado acceso a tecnología externa por la difícil situación geopolítica del país asiático. Partiendo de este contexto, con la llegada de Deng Xiaoping al poder en 1978, se inicia el proceso de reforma y apertura al capitalismo global coincidiendo con los primeros impulsos de la globalización.

Las autoridades chinas comenzaron una reforma en la que se caminaría desde la planificación de la economía a la inclusión progresiva de elementos de mercado, con el objetivo de mejorar la productividad en el sector agrícola y el industrial. Además, se promovió la flexibilización de las restricciones al comercio exterior y la creación de Zonas Económicas Especiales en la costa sur para atraer inversión extranjera directa a través de la cual se tendría acceso a tecnología extranjera. 

Figura 2: Comercio exterior como porcentaje del PIB                              Fuente: Banco Mundial

 Las ciudades costeras vivieron un proceso de rápida industrialización y se nutrían de mano de obra barata que provenía de las zonas rurales. Debido a la existencia de permisos de residencia urbanos (hukou), la mayor parte de población proveniente del campo se establecía en las ciudades sin derechos laborales ni acceso a servicios sociales, educación, sanidad, prestaciones por desempleo, pensiones, etc.  Esta situación permitía a las empresas producir con costes laborales muy reducidos y elevados beneficios, lo que creaba un entorno muy atractivo para que empresas multinacionales deslocalizasen parte de su producción y así exportar productos de bajo valor añadido. Como la mayor parte de los beneficios eran reinvertidos y la rápida urbanización empujaba la construcción de infraestructuras, las tasas de inversión de la economía china se convirtieron en el motor del PIB junto a las exportaciones.

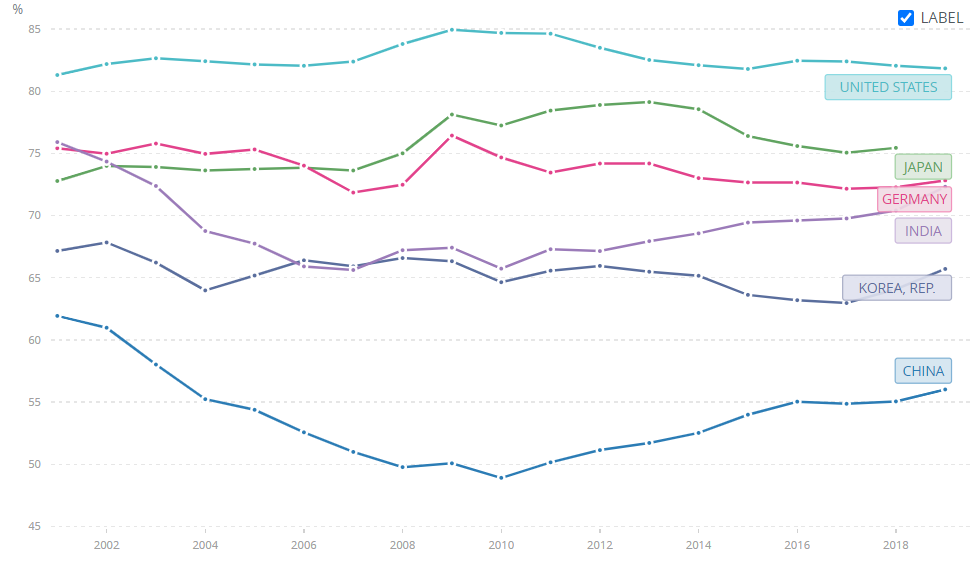
De esta forma, en pleno auge de la globalización, el modelo de crecimiento convirtió al país en la fábrica del mundo, algo que terminó por impulsarse con la entrada en la OMC en el año 2001. En total, el PIB chino crecería de media un 10% anual entre 1980 y 2007, aunque con un peso del consumo muy reducido (véase figura 3) y gran dependencia de la elevada inversión (40,4% del PIB en 2007) y el comercio exterior (62,2% en el 2007, como se muestra en la figura 2). Además, ante los salarios reducidos y la débil red social del país, la tasa de ahorro era relativamente alta (49% del PIB en 2007). 

Figura 3. Consumo final (% del PIB).                                                                   Fuente: Banco Mundial

Con todo, el modelo de crecimiento empezaba a mostrar sus límites a mediados de la década de los dos mil. Sumado a los niveles de desequilibrio entre consumo en inversión, el incremento de los costes salariales a tasas superiores a la productividad comenzó a afectar a la competitividad de la economía china, erosionando también la rentabilidad de las inversiones. Además, la reducción de la migración del campo a la ciudad afectaría a la inversión en infraestructuras, muy vinculada al crecimiento de las ciudades. A esto se suman los niveles de contaminación y de desigualdad, que comenzaban a ser un problema grave. Concretamente, en 2007 el índice de GINI era de 0,48 puntos y los ingresos de la población urbana eran 3,33 veces los de la rural.

El cambio de modelo de crecimiento

La crisis mundial de 2008 supuso un punto de inflexión para las autoridades chinas a la hora de acelerar una modificación de los patrones de crecimiento, además de constatar que el país no podía depender tanto del exterior. No obstante, el agotamiento del modelo basado en la inversión y las exportaciones ha sido un debate que ha estado presente desde antes de la crisis económica del 2008 y que sigue muy presente a día de hoy. De hecho, antes de 2008, Wen Jiabao y Hu Jintao iniciaron el proyecto de “Sociedad Armoniosa” y “Desarrollo Científico”, que tenía como objetivos conseguir un mejor reparto de la riqueza y escalar en la cadena global de valor.

Del mismo modo, como marco de actuación tras la crisis la covid-19 y el conflicto con Estados Unidos, Xi Jinping ha propuesto el nuevo plan Dual Circulation, en el que se hace explícita la necesidad de depender menos del exterior y producir la mayor parte de los bienes intermedios en el interior del país, además de aumentar el consumo interno. Esta estrategia también se ha plasmado en el XIV Plan Quinquenal aprobado en marzo de 2021.

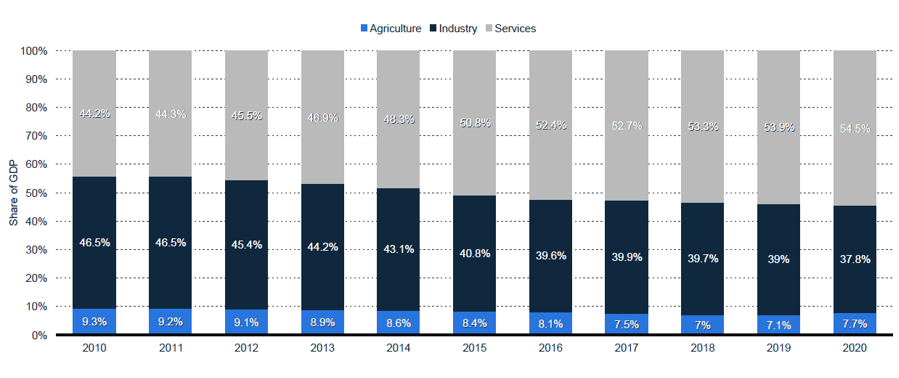
Figura 4: Distribución del PIB entre sectores de actividad                                         Fuente: Statista

Por tanto, durante más de una década, el Gobierno ha reconocido la necesidad de un cambio de modelo para transitar a uno en el que el consumo interno y la producción de alto valor añadido tengan más peso. Además, este cambio podría mejorar la calidad de vida de la población china, lo que generaría una mayor estabilidad social y política. Sin embargo, atendiendo a la evolución desde 2007, la economía china ha iniciado la transición con grandes dificultades.

Como se muestra en la figura 4, resulta evidente que la economía está transitando de tal forma que el sector servicios tiene más peso y la industria y la agricultura menos. Por otra parte, aunque se han reducido la dependencia del comercio exterior (figura 2), el peso del consumo sigue siendo muy reducido en comparación con otros países (figura 3) y la inversión ha aumentado hasta el 43,1% del PIB en 2019. Además, el índice de GINI sigue siendo muy elevado (0,46) pese a la mejora de la participación salarial en el PIB y a que la brecha salarial del campo/ciudad se ha reducido hasta 2,71 veces en 2017.

Las contradicciones en el cambio de modelo, así como la lenta transición, se explica por diversos factores. En primer lugar, al igual que en la crisis de 2008, como medidas para fomentar la recuperación ante la crisis derivada de la covid-19 se han promovido políticas que impulsan la inversión en infraestructuras, incentivando los mecanismos del modelo que se pretenden reequilibrar. En segundo lugar, existen grandes resistencias por parte de las burguesías exportadoras urbanas y los gobiernos locales ante este cambio, ya que, en gran medida, se siguen beneficiando de los mecanismos de crecimiento clásicos. En tercer lugar, como veremos a continuación, el cambio de modelo de China modifica su rol en el capitalismo global, lo que genera grandes tensiones, sobre todo con Estados Unidos.

El cambio del rol de China en el capitalismo global

Además de los cambios a nivel interno, desde la llegada al poder de Xi Jinping en 2013, el papel de la potencia asiática en el mundo es cada vez más activo, reflejo de la transición del rol de China en el capitalismo global.  En este sentido, dos de los proyectos más importantes de la etapa de Xi Jinping son el Made In China 2025 y el Belt and Road Iniciative (BRI). Ambos han tenido implicaciones internacionales de calado y han sido vistos como una amenaza por parte de Estados Unidos.

Por un lado, el plan Made in China 2025, iniciado en 2015, tiene como objetivo convertir al país asiático en el líder de producción de bienes de alta tecnología y reducir su dependencia del exterior, produciendo internamente el 70% de los materiales necesarios antes de 2025. Concretamente, de conseguir las metas señaladas en el plan, China se convertiría, en 2025, en el líder de las manufacturas en telecomunicaciones, ferrocarriles y energía eléctrica y ocuparía el segundo o tercer lugar en las industrias de robótica, automatización de alta gama y vehículos de nueva energía. Este proyecto ha tenido un gran peso en las tensiones geopolíticas con Estados Unidos, ya que la competencia en la producción de bienes de alta valor añadido supone una amenaza para la hegemonía estadounidense, además de una reforma de las cadenas globales de valor.  

Figura 5: Propietarios de patentes 5G (porcentaje sobre el total)

Fuente: Elaboración propia a partir de Kim et al. (2020)

Por otro lado, el proyecto del Belt and Road Iniciative (BRI) consiste en la construcción de un corredor económico terrestre a lo largo de la antigua Ruta de la Seda que conecta el oeste de China a través de la región central de Asia, Oriente Medio, Europa Oriental, Meridional y Occidental, y el cinturón económico marítimo que une la costa sudeste de China con el sudeste y el sur de Asia, los estados del Golfo, el este de África y Europa. Dentro del BRI se ha incluido también la Digital Silk Road, inversiones y acuerdos comerciales relacionados con infraestructura digital y datos.

En general, este proyecto iniciado en 2013 permite a China un incremento de las relaciones económicas y diplomáticas, impulsando inversiones en las que participan sus empresas, lo que alivia parte del problema de sobrecapacidad. Además, permite aumentar los lazos diplomáticos con terceros países y crea un nuevo contexto geopolítico de relaciones centradas en Pekín. 

Por otra parte, el BRI permite generar demanda externa para solventar el problema de sobrecapacidad de la economía china, crear rutas de importación seguras de energía e impulsar el desarrollo del oeste del país. Además, los proyectos de infraestructura realizados por empresas del país asiático en terceros países utilizan tecnología y estándares chinos, lo que crea una dependencia futura para la expansión o renovación de dichas construcciones. Con todo, además de su papel diplomático, el BRI funciona como palanca para sostener su modelo de crecimiento impulsado por la inversión, evitando la necesidad de reducir la capacidad de muchas empresas y los consecuentes cierres y despidos que eso generaría, además de exportar la tecnología y los estándares chinos. 

La nueva superpotencia 

El rol de China en el capitalismo global como fábrica del mundo, exportando bienes de bajo valor añadido, era compatible y complementario con la hegemonía de EE.UU. y un enclave fundamental en la globalización comercial y financiera. De hecho, los dirigentes estadounidenses consideraban que la inserción de Pekín en el capitalismo global haría que su sistema político convergiese con el de las llamadas democracias liberales occidentales. 

Sin embargo, con el cambio de modelo, China está consiguiendo ascender en la escala global de valor compitiendo de tú a tú en ramas de alta tecnología con las economías centrales (EE.UU., Europa y Japón), como puede ser en Inteligencia Artificial o en 5G (la figura 5 muestra como Huawei encabeza las patentes de 5G). Dadas las dimensiones económicas que ha alcanzado el país asiático, la estrategia de Xi Jinping provoca que Estados Unidos vea amenazada su posición de potencia hegemónica, pues tecnologías como el 5G o la IA serán el centro de la IV Revolución Industrial y el país que lidere su desarrollo será uno de los centros de acumulación de capital en la nueva etapa del capitalismo global. 

De hecho, este es uno de los puntos clave para explicar la guerra tecnológica entre ambas potencias. La carrera por liderar el desarrollo de nuevas tecnologías pasa por marcar los estándares y normas, además de copar las instituciones multilaterales que las desarrollan. Esta batalla se convierte en un juego de suma cero, pues la tecnología que llegue primero se convertirá en estándar internacional, por lo que el resto de los países tendrán que adaptarse a las reglas del juego del país líder.

La estrategia de EE.UU., tanto con Trump como con Biden, pasa por contener el ascenso de China. La ofensiva de Washington tiene como objetivo bloquear el acceso de Pekín a productos clave (como los semiconductores), además de impedir que la tecnología china (como el 5G) se expanda a nivel mundial. Ante esto, China ha acelerado su estrategia por la autonomía: depender menos del exterior en la producción de componentes clave, algo que se ha plasmado en el XIV Plan Quinquenal (2021-2025).

Derivado de lo anterior, los roles de las principales potencias están en pleno proceso de reconfiguración, en el que cada vez destacan más las políticas que buscan la autonomía estratégica. Es decir, más que en un desacoplamiento o una desglobalización, los principales países o regiones (China, EE.UU. o la UE) intentan conseguir una menor dependencia externa en tecnologías clave y tener más margen de maniobra en la toma de decisiones. 

En definitiva, mientras el centro de gravedad económico se desplaza a Asia, el edificio multilateral representa una correlación de fuerzas obsoleta. El orden mundial de posguerra liderado por Estados Unidos podía aceptar la integración periférica de Pekín en el capitalismo global, pero tienen grandes dificultades para encajar a China como superpotencia tecnológica. En este sentido, cada vez nos alejamos más de las pautas que reinaron durante la etapa de globalización y nos adentramos en la era de la autonomía estratégica.  

Fuente: https://ctxt.es/es/20210401/Politica/35454/Orden-mundial-China-potencia-mundial-Estado-Unidos-Capitalismo-Pekin.htm?utm_source=twitter&utm_medium=social&utm_campaign=publico

lunes, 22 de junio de 2020

Por qué cada vez más países rechazan el tratado UE-Mercosur

Crecen las dudas en torno al tratado comercial con Mercosur en vísperas del comienzo de la presidencia alemana de la Unión Europea.

Acuerdos comerciales | Por qué cada vez más países rechazan el ...
MST Brasil
La Unión Europea (UE) y los gobiernos de los países integrados en Mercosur (Brasil, Argentina, Uruguay y Paraguay) anunciaron en junio del año pasado la conclusión del acuerdo comercial entre ambos bloques, cuyas negociaciones habían comenzado nada menos que en 1999, atravesado desde entonces distintos períodos de avance y estancamiento. La suspensión de Venezuela del Mercosur y la coincidencia de los gobiernos abiertamente neoliberales de Macri y Bolsonaro en Argentina y Brasil lograron desencallar las negociaciones y llegar a un acuerdo político en tiempo récord para conseguir “el mayor acuerdo comercial logrado por la UE” en términos de volumen comercial y población afectada, en palabras del ex-presidente de la Comisión Europea Jean Claude Juncker.

Sin embargo, el proceso desde el anuncio del acuerdo hasta su ratificación y entrada en vigor es largo, complejo y está suscitando críticas procedentes de cada vez más gobiernos, instituciones y actores políticos de Europa y América Latina. Pese a que fue anunciado a bombo y platillo por varios líderes europeos -Pedro Sánchez fue especialmente entusiasta al respecto- el tratado no está concluido al 100%. En este momento se encuentra en proceso de revisión técnica y legal, un periodo en el que normalmente se continúa negociando y durante el que se incluyen numerosas modificaciones en el texto con absoluta opacidad, por lo que no se conoce aún el definitivo.

Acelerar el proceso de ratificación del acuerdo comercial con Mercosur parece ser una prioridad para la presidencia alemana de la UE durante el segundo semestre de 2020, en respuesta al interés de la patronal de las industrias automovilística o química alemanas por el tratado. No obstante, países como Francia o Irlanda expresaron serias dudas con respecto al mismo por su impacto sobre sus sectores agropecuarios, la crisis climática y la deforestación, especialmente tras los graves incendios en la Amazonía en agosto de 2019. El pasado 2 de junio, el parlamento neerlandés admitió una resolución que insta al gobierno de Mark Rutte a informar a la Comisión Europea que su gobierno retirara el apoyo al pacto comercial. El parlamento austriaco por su parte aprobó en septiembre de 2019 el veto al texto actual y lo mismo ha hecho en febrero de este año el parlamento de la región belga de Valonia, lo que impediría el voto favorable de Bélgica en el Consejo de la UE.

Si el acuerdo con Mercosur es finalmente considerado “mixto” -si se considera que contiene disposiciones sobre  competencias no transferidas a la UE- se requería el voto favorable de todos los Estados miembro en el Consejo de la UE para su aprobación, por lo que el futuro del tratado es todavía incierto.

Y puede serlo aún más tras el reciente anuncio del presidente argentino Alberto Fernández de retirar a Argentina de los acuerdos de Mercosur en fase de negociación, si bien se mantiene en principio dentro del acuerdo ya alcanzado con la UE. El ministro de asuntos exteriores de Argentina, Felipe Solá, ha agregado que el acuerdo comercial del Mercosur con la Unión Europea “es un error” y que “habrá que ver si lo aprueba el Parlamento o no”.  Las constantes pruebas de la firme voluntad del Gobierno de Bolsonaro de incrementar la deforestación y los ataques a los pueblos indígenas en Brasil tampoco ayudan a crear un clima favorable al tratado en la UE.  El último ejemplo es el vídeo recientemente difundido en el que el Ministro de Medio Ambiente anima a sus colegas a aprovechar la crisis de la covid-19 para hacer modificaciones legislativas y facilitar la explotación de zonas protegidas de la Amazonía pese a que cada vez más expertos advierten de que la destrucción acelerada de la selva amazónica podría ser origen de nuevas epidemias. De hecho, la deforestación ilegal ha aumentado en Brasil desde el comienzo de la pandemia de la COVID-19 con respecto al mismo periodo del año anterior.

 La Comisión de Agricultura del Parlamento Europeo ha aprobado recientemente una resolución pidiendo legislación vinculante contra la deforestación y la reapertura del acuerdo comercial UE-Mercosur. Por otra parte, un reciente informe encargado por el Comité de Medio ambiente del Parlamento Europeo sobre deforestación y pérdida de biodiversidad en la Amazonía brasileña y su relación con las políticas de la UE, afirma que la tasa de deforestación y las cada vez más numerosas violaciones de los derechos de los pueblos indígenas hacen dudar seriamente del compromiso de Brasil con tratados internacionales como el de París. También admite que el tratado UE-Mercosur no contiene disposiciones que permitan proteger de forma efectiva los ecosistemas, el clima o los derechos humanos, ya que el recurso legal solo es aplicable a violaciones de las cláusulas comerciales y no a las contenidas en el capítulo de desarrollo sostenible.

 A todo esto se suma la importante oposición de la sociedad civil al tratado UE-Mercosur a ambos lados del Atlántico por sus impactos negativos sobre la agricultura y ganadería familiar en ambas regiones, la clase obrera industrial en los países de Mercosur, los pueblos indígenas, el derecho a la salud, y la crisis climática entre otros motivos. Una resistencia que la crisis de la covid-19 puede fortalecer al haber puesto de manifiesto los riesgos globales derivados de la expansión de la agroindustria orientada a la exportación, la destrucción de los ecosistemas y la biodiversidad.

Hace justo un año, 340 organizaciones firmaron una carta reclamando a la UE la paralización del acuerdo ante la política ecocida y anti indígena del gobierno brasileño, y previsiblemente las movilizaciones se intensificarán en los próximos años tanto en los países de la UE como en los de Mercosur.

Para saber más sobre este polémico tratado comercial, su impacto sobre el clima, las consecuencias para la economía de los países de Mercosur y las resistencias a su implantación recomendamos este dossier elaborado por el periódico La Directa en colaboración con Entrepobles, Campanya Catalunya No als Tractats de Comerç i Inversió, Ecologistes en Acció, Enginyeria sense Fronteres y el Ayuntamiento de Barcelona.

viernes, 6 de marzo de 2020

La revolución fértil: los países pobres están dejando de tener hijos a una velocidad récord

La revolución fértil: los países pobres están dejando de tener hijos a una velocidad récord

La demografía está nítidamente atada a la economía. Durante siglos, la estructura poblacional de los países europeos y asiáticos se mantuvo estable gracias a un equilibrio, por aquel entonces, incólume: muchísimos nacimientos y muchísimos fallecimientos. Los avances científicos y la posterior revolución industrial invirtieron el sino de la historia en Europa: las muertes descendieron y la población, durante más de un siglo, se disparó como nunca antes.

Pocos países lo reflejaron de forma tan evidente como Reino Unido: su población pasó de escasos 10 millones de almas a finales del siglo XVIII, cuando la revolución industrial daba sus primeros pasos, a los casi 40 apenas cien años después. Fue una transición aupada por una natalidad aún elevadísima, pese a la caída drástica de la mortalidad gracias a los hallazgos médicos. A partir de entonces, la fertilidad comenzó a caer y la población, a largo plazo, se estancó.

Hoy el panorama para gran parte de los países europeos que siguieron este patrón, muy dilatado en el tiempo, es oscuro: la tasa de fertilidad está por los suelos y el reemplazo generacional no está garantizado. La transición de una economía agraria a una industrial y, más tarde, de servicios, permitió que las mujeres accedieran al sistema educativo y laboral, elevando el coste vital y temporal de tener hijos. Con la desaparición del rol tradicional femenino desapareció la alta natalidad.
¿Qué está pasando en el resto del mundo? Lo descrito anteriormente, pero en un plazo mucho más rápido. Esta gráfica realizada por Max Roser en Our World in Data es especialmente significativa: mientras países como Polonia o Reino Unido tardaron más de noventa años en reducir a la mitad la tasa de fertilidad (de seis hijos a tres por mujer), otros como Bangladesh o Irán han tardado apenas la décima parte (entre veinte y diez años). Una evolución salvaje y precoz.

Los motivos son variados, pero en general consistentes con lo que ha sucedido a nivel económico: aquellos cambios que tardaron años en implementarse en los países que primero iniciaron la transición hacia una economía industrial se han aplicado de forma más rápida a todos aquellos que llegaron después. El ejemplo más claro es China, cuyo tránsito de país agricultor a manufacturero ha cuajado en apenas tres décadas. Otros como India o Vietnam lo están haciendo ahora mismo, y de forma aún más rápida.

Grafica Fertilidad

Años que ha tardado cada país en pasar de seis hijos por mujer a tres. (Max Roser/Our World in Dat
a)
Poblacion Global
Añadir leyenda
La fertilidad global ha caído de forma drástica. (Max Roser/Our World in Data) 
 
Gracias a la globalización, en gran medida, estamos viendo en tiempo real cómo al cambio económico le sucede de forma casi inmediata el demográfico. China, por ejemplo, antaño campeón demográfico del planeta, se enfrenta a una irremediable decadencia fruto del acceso de grandes bolsas de población a la clase media. Las regiones más prósperas de la India ya han vivido fenómenos semejantes. Países como Irán directamente han pasado de un permanente boom demográfico a una sombría perspectiva similar a las de sus pares europeos.

A nivel global, la tasa de fertilidad ha caído de los 5 hijos por mujer a los 2,5, una decadencia fraguada en menos de un siglo. Si antes lo raro era toparse con países donde la fertilidad hubiera caído por debajo de los 5 hijos por mujer, hoy son una excepción los que están por encima. Los pocos que quedan se ubican en África, cuya natalidad es aún muy pujante: países como Nigeria se colocarán en el top tres demográfico del planeta antes de 2050. Luego caerán.

Los ejemplos de Irán y de Bangladesh son interesantes por un motivo: ¿cuándo alcanzaremos el "peak child"? La idea es conocida entre los teóricos demográficos y fue popularizada por Hans Rosling. Es decir, ¿cuándo dejará de haber más niños, cuándo dejaremos de crecer, cuándo llegarán los demás países al estado europeo? Por el momento estamos muy lejos, pero los patrones demográficos del sudeste asiático ponen todas las miradas en África: llegaremos cuando sus economías crezcan. Crezcan de verdad.

Nacimientos Por Continente

El futuro es África: el único continente donde los nacimientos han ido al alza desde que comenzara el siglo XXI. (Max Roser/Our World in Data) 
 
Al final, es una cuestión de estructura económica. Como se analiza de forma extensa aquí, hay varios motivos por los que las mujeres dejan de tener hijos. Históricamente, el acceso a una educación y a una perspectiva profesional ha representado un aspecto clave. Cuando la mujer dejó la casa y entró en la escuela su tiempo se convirtió en un bien preciado, y su rol familiar desapareció en pos de las prioridades individuales y las elecciones educativas de las que sólo disfrutaba el hombre.

Los hijos, además, dejaron de ser interpretados como una "necesidad" por el núcleo familiar. En los modelos demográficos agrarios y antiguos, más pobres, más hijos implicaban más manos, ya fuera para cuidados, para recoger más cultivos o para asegurar el estatus de la familia a través de otras carreras. Un cambio de estructura dilatadísimo en los países europeos, los primeros en acometerlo, que se está reproduciendo a la velocidad de vértigo en los países en desarrollo.

Fuente: https://magnet.xataka.com/en-diez-minutos/revolucion-fertil-paises-pobres-estan-dejando-tener-hijos-a-velocidad-record